Domain pkv-finden.de kaufen?
Wir ziehen mit dem Projekt
pkv-finden.de um.
Sind Sie am Kauf der Domain
pkv-finden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-finden.de kaufen?
Soll ich mit dem Beratungsgespräch...
Ja, ein Beratungsgespräch kann sehr hilfreich sein, um Fragen zu klären und Informationen zu erhalten, die bei der Entscheidungsfindung helfen können. Es kann auch dazu beitragen, verschiedene Optionen zu erkunden und mögliche Vor- und Nachteile abzuwägen. Letztendlich liegt es jedoch an dir, ob du das Beratungsgespräch in Anspruch nehmen möchtest. **
Wie hoch ist die Selbstbeteiligung bei deiner Krankenversicherung? Welche Faktoren beeinflussen die Höhe der Selbstbeteiligung?
Meine Selbstbeteiligung beträgt 300 Euro pro Jahr. Die Höhe der Selbstbeteiligung hängt von der gewählten Versicherungspolice, dem Alter des Versicherten und eventuellen Vorerkrankungen ab. Auch die Art der medizinischen Leistungen, die in Anspruch genommen werden, kann die Höhe der Selbstbeteiligung beeinflussen. **
Ähnliche Suchbegriffe für Garantia-503010-Füllautomat-mit
Top-Angebote
Produkte zum Begriff Garantia-503010-Füllautomat-mit:
-
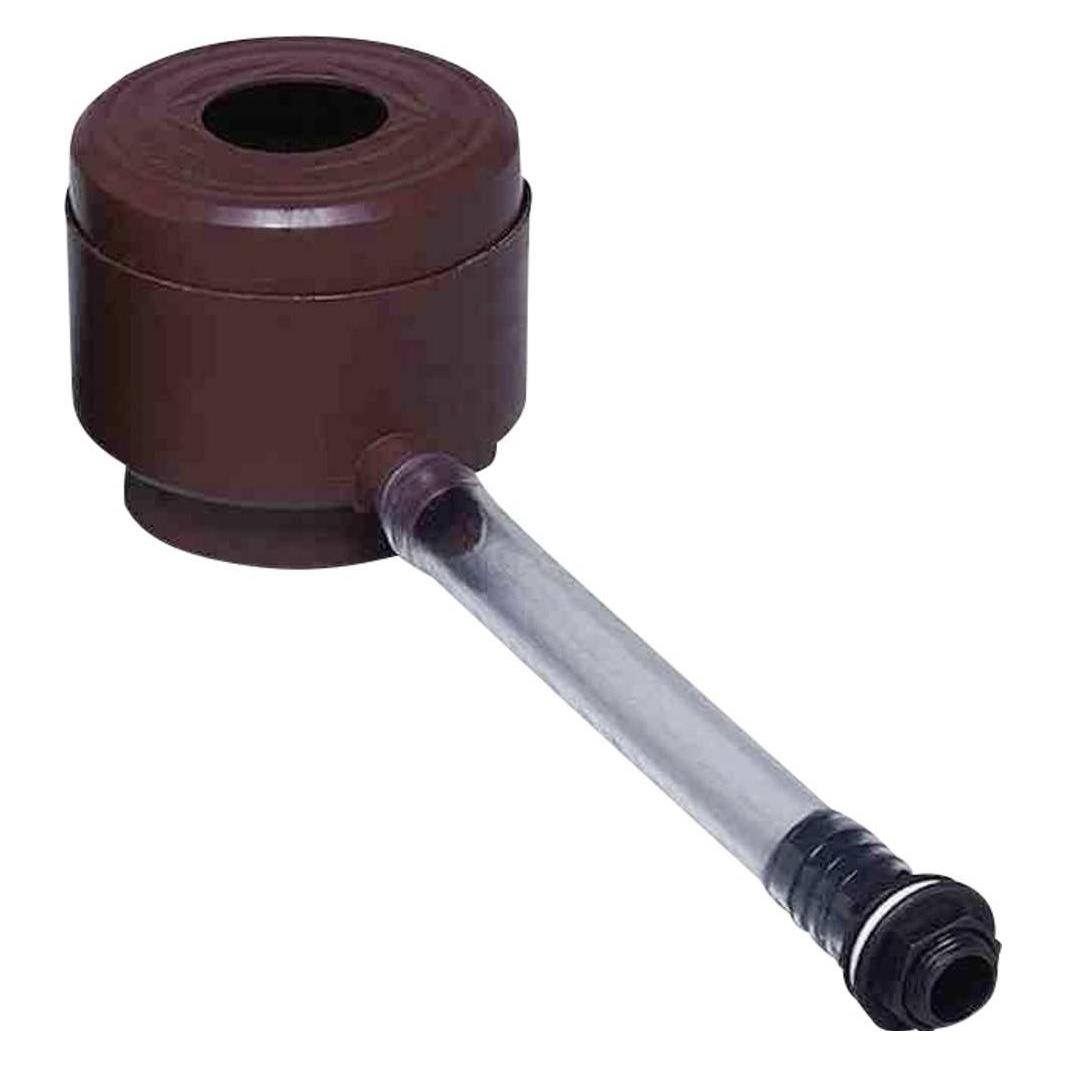
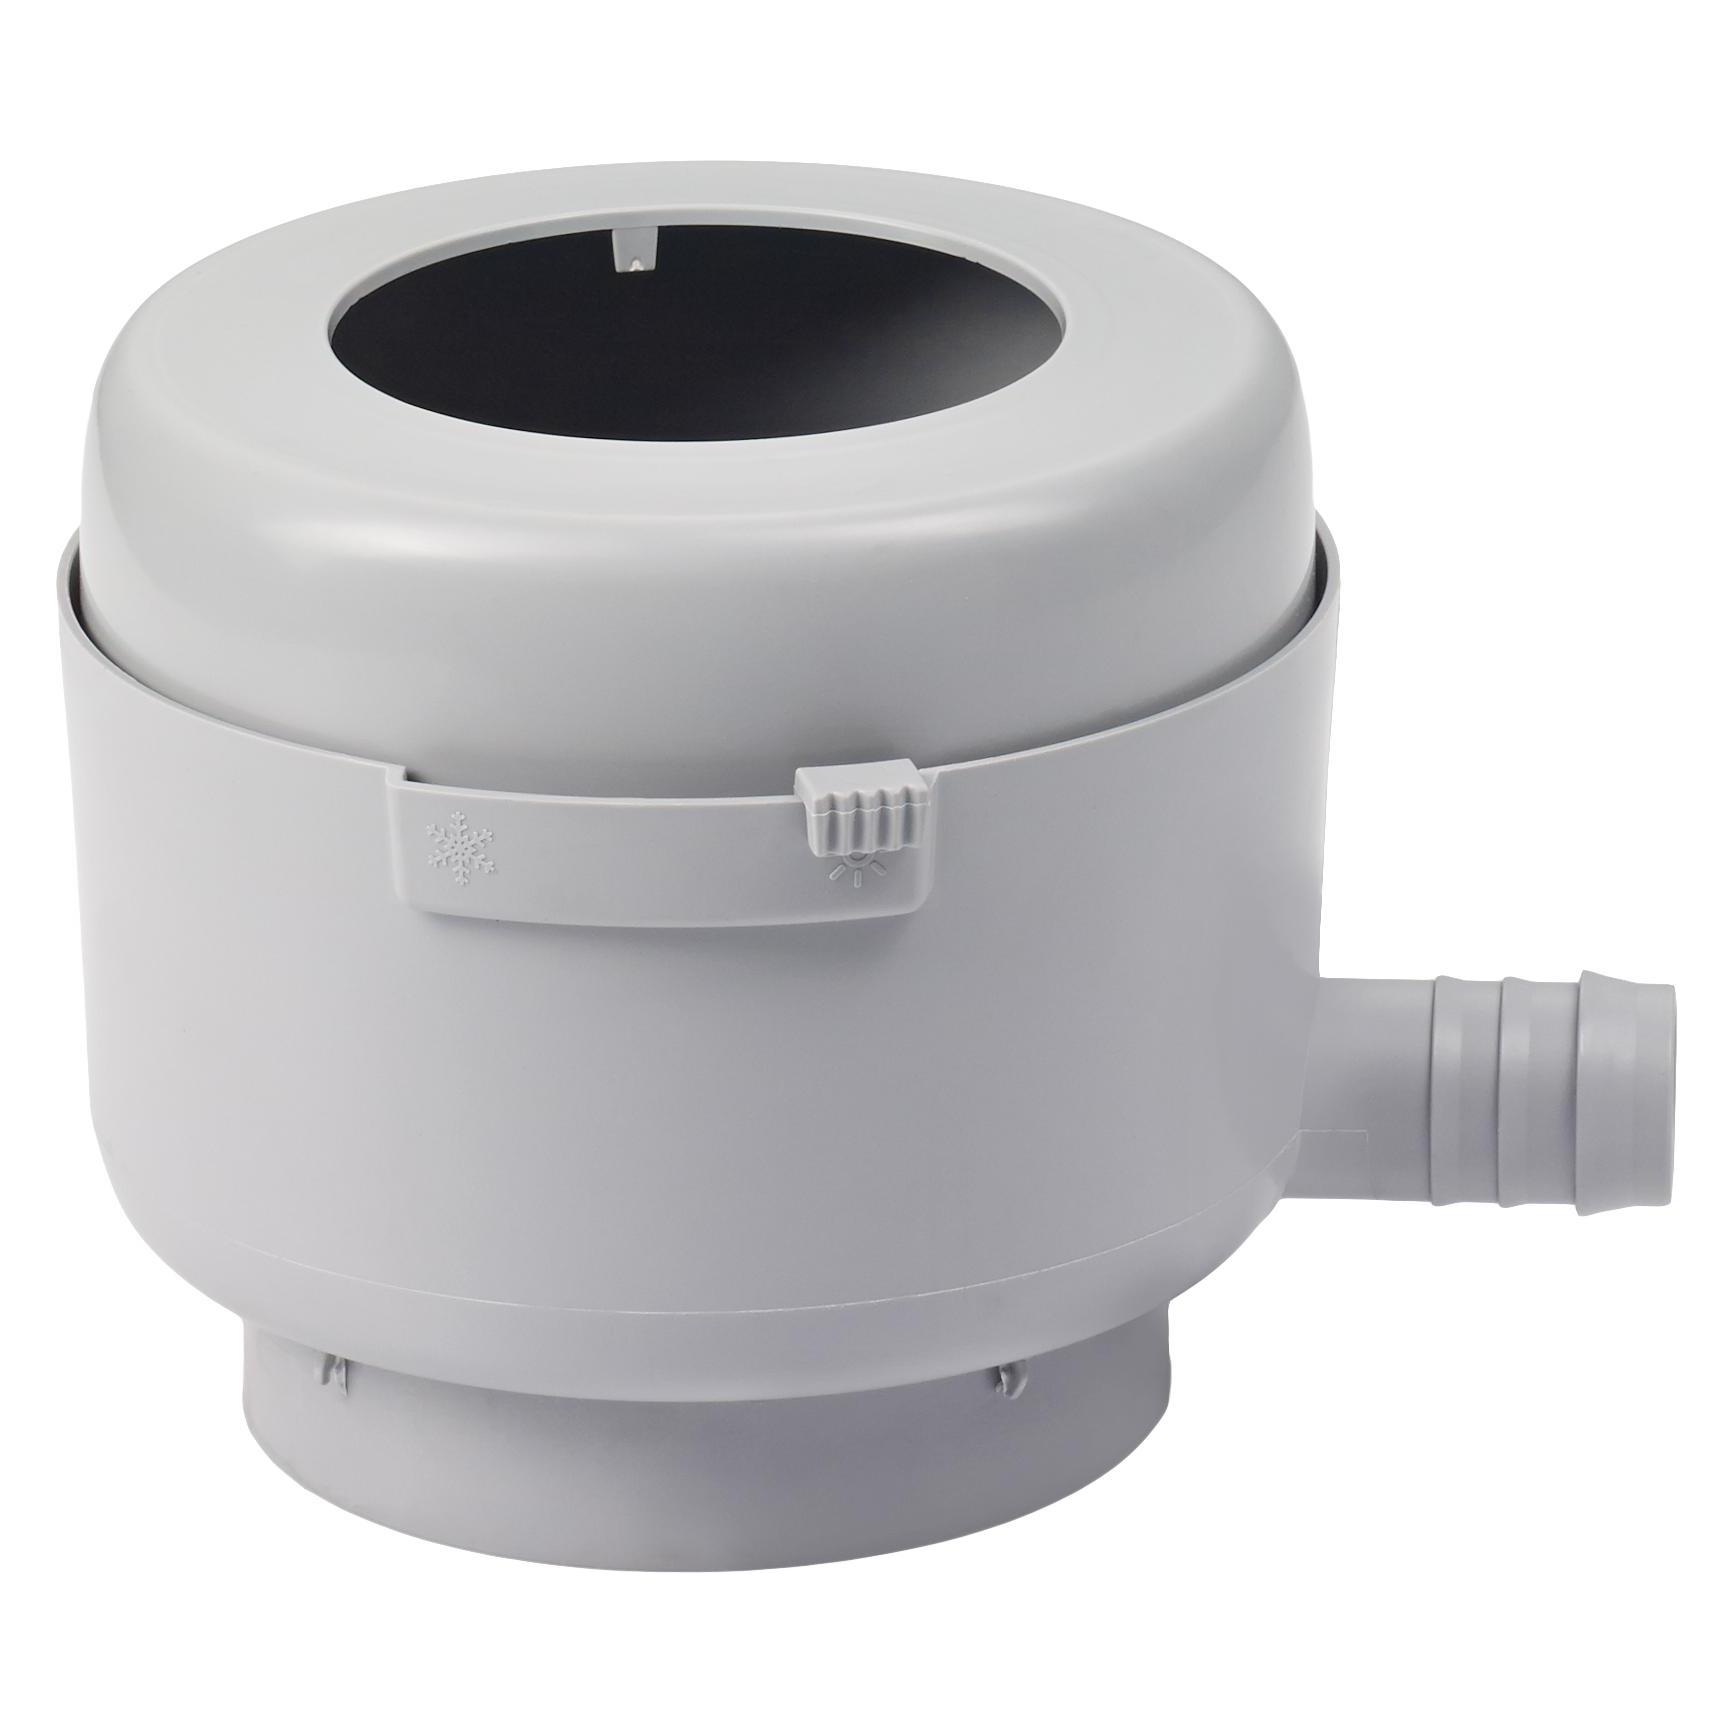
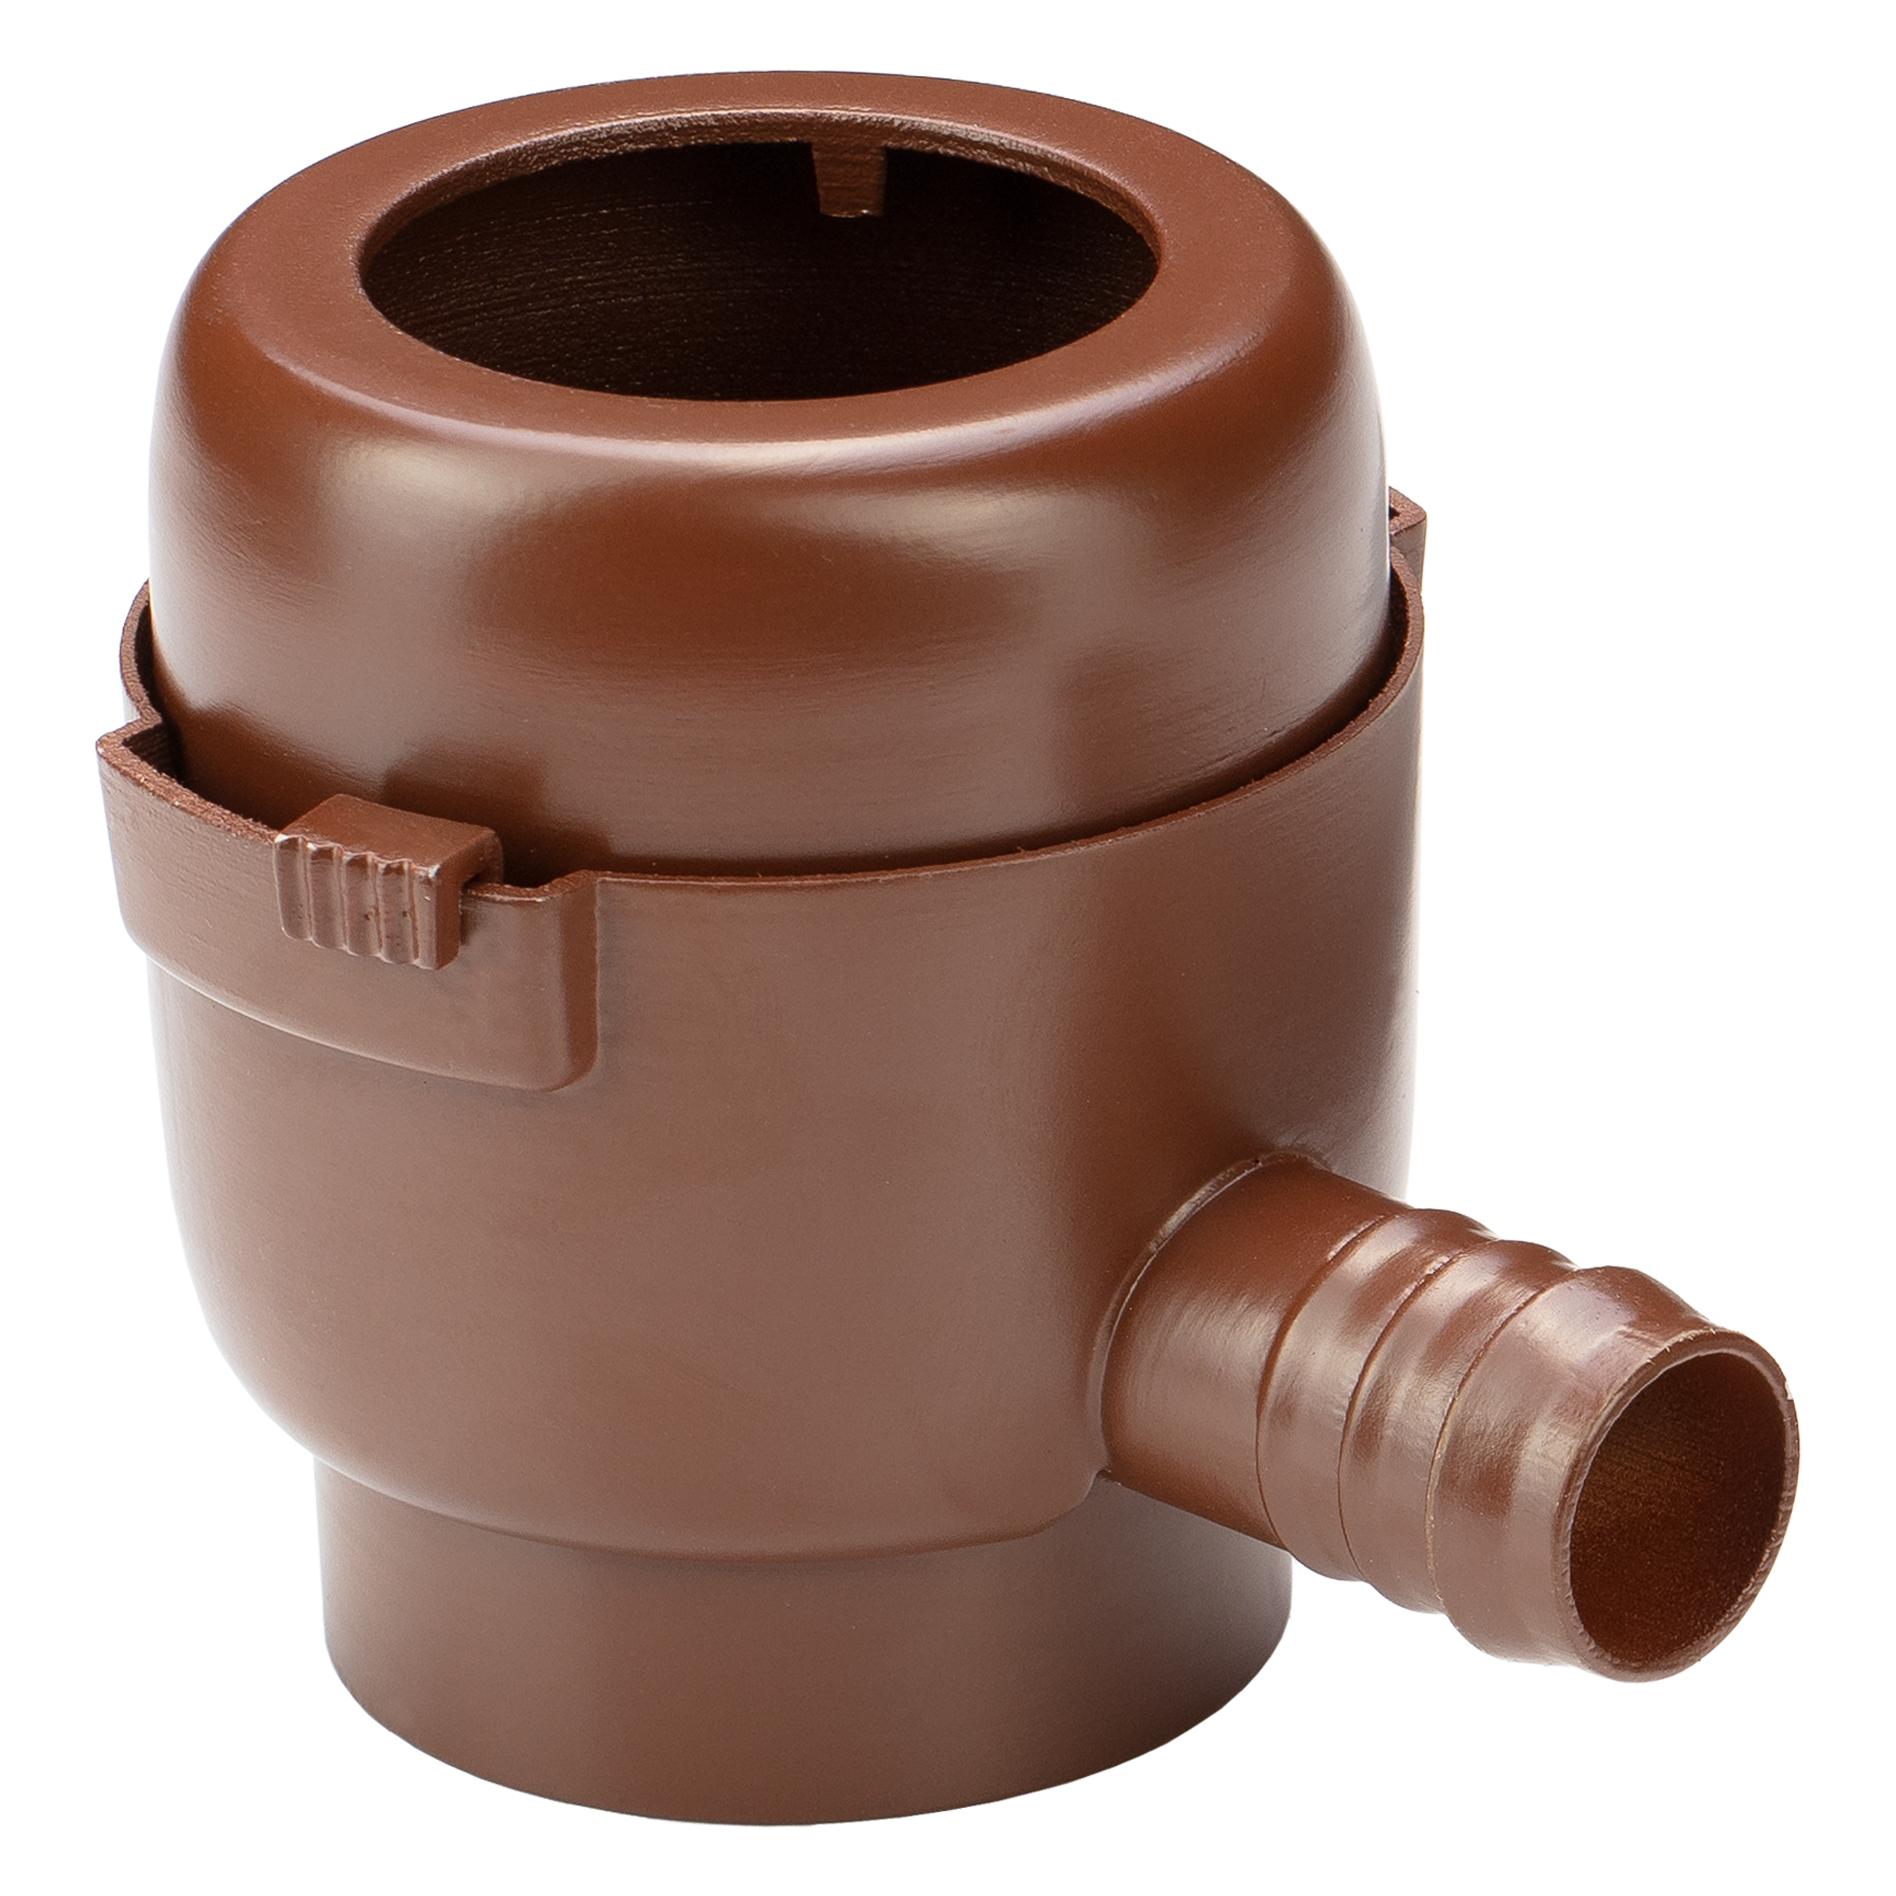
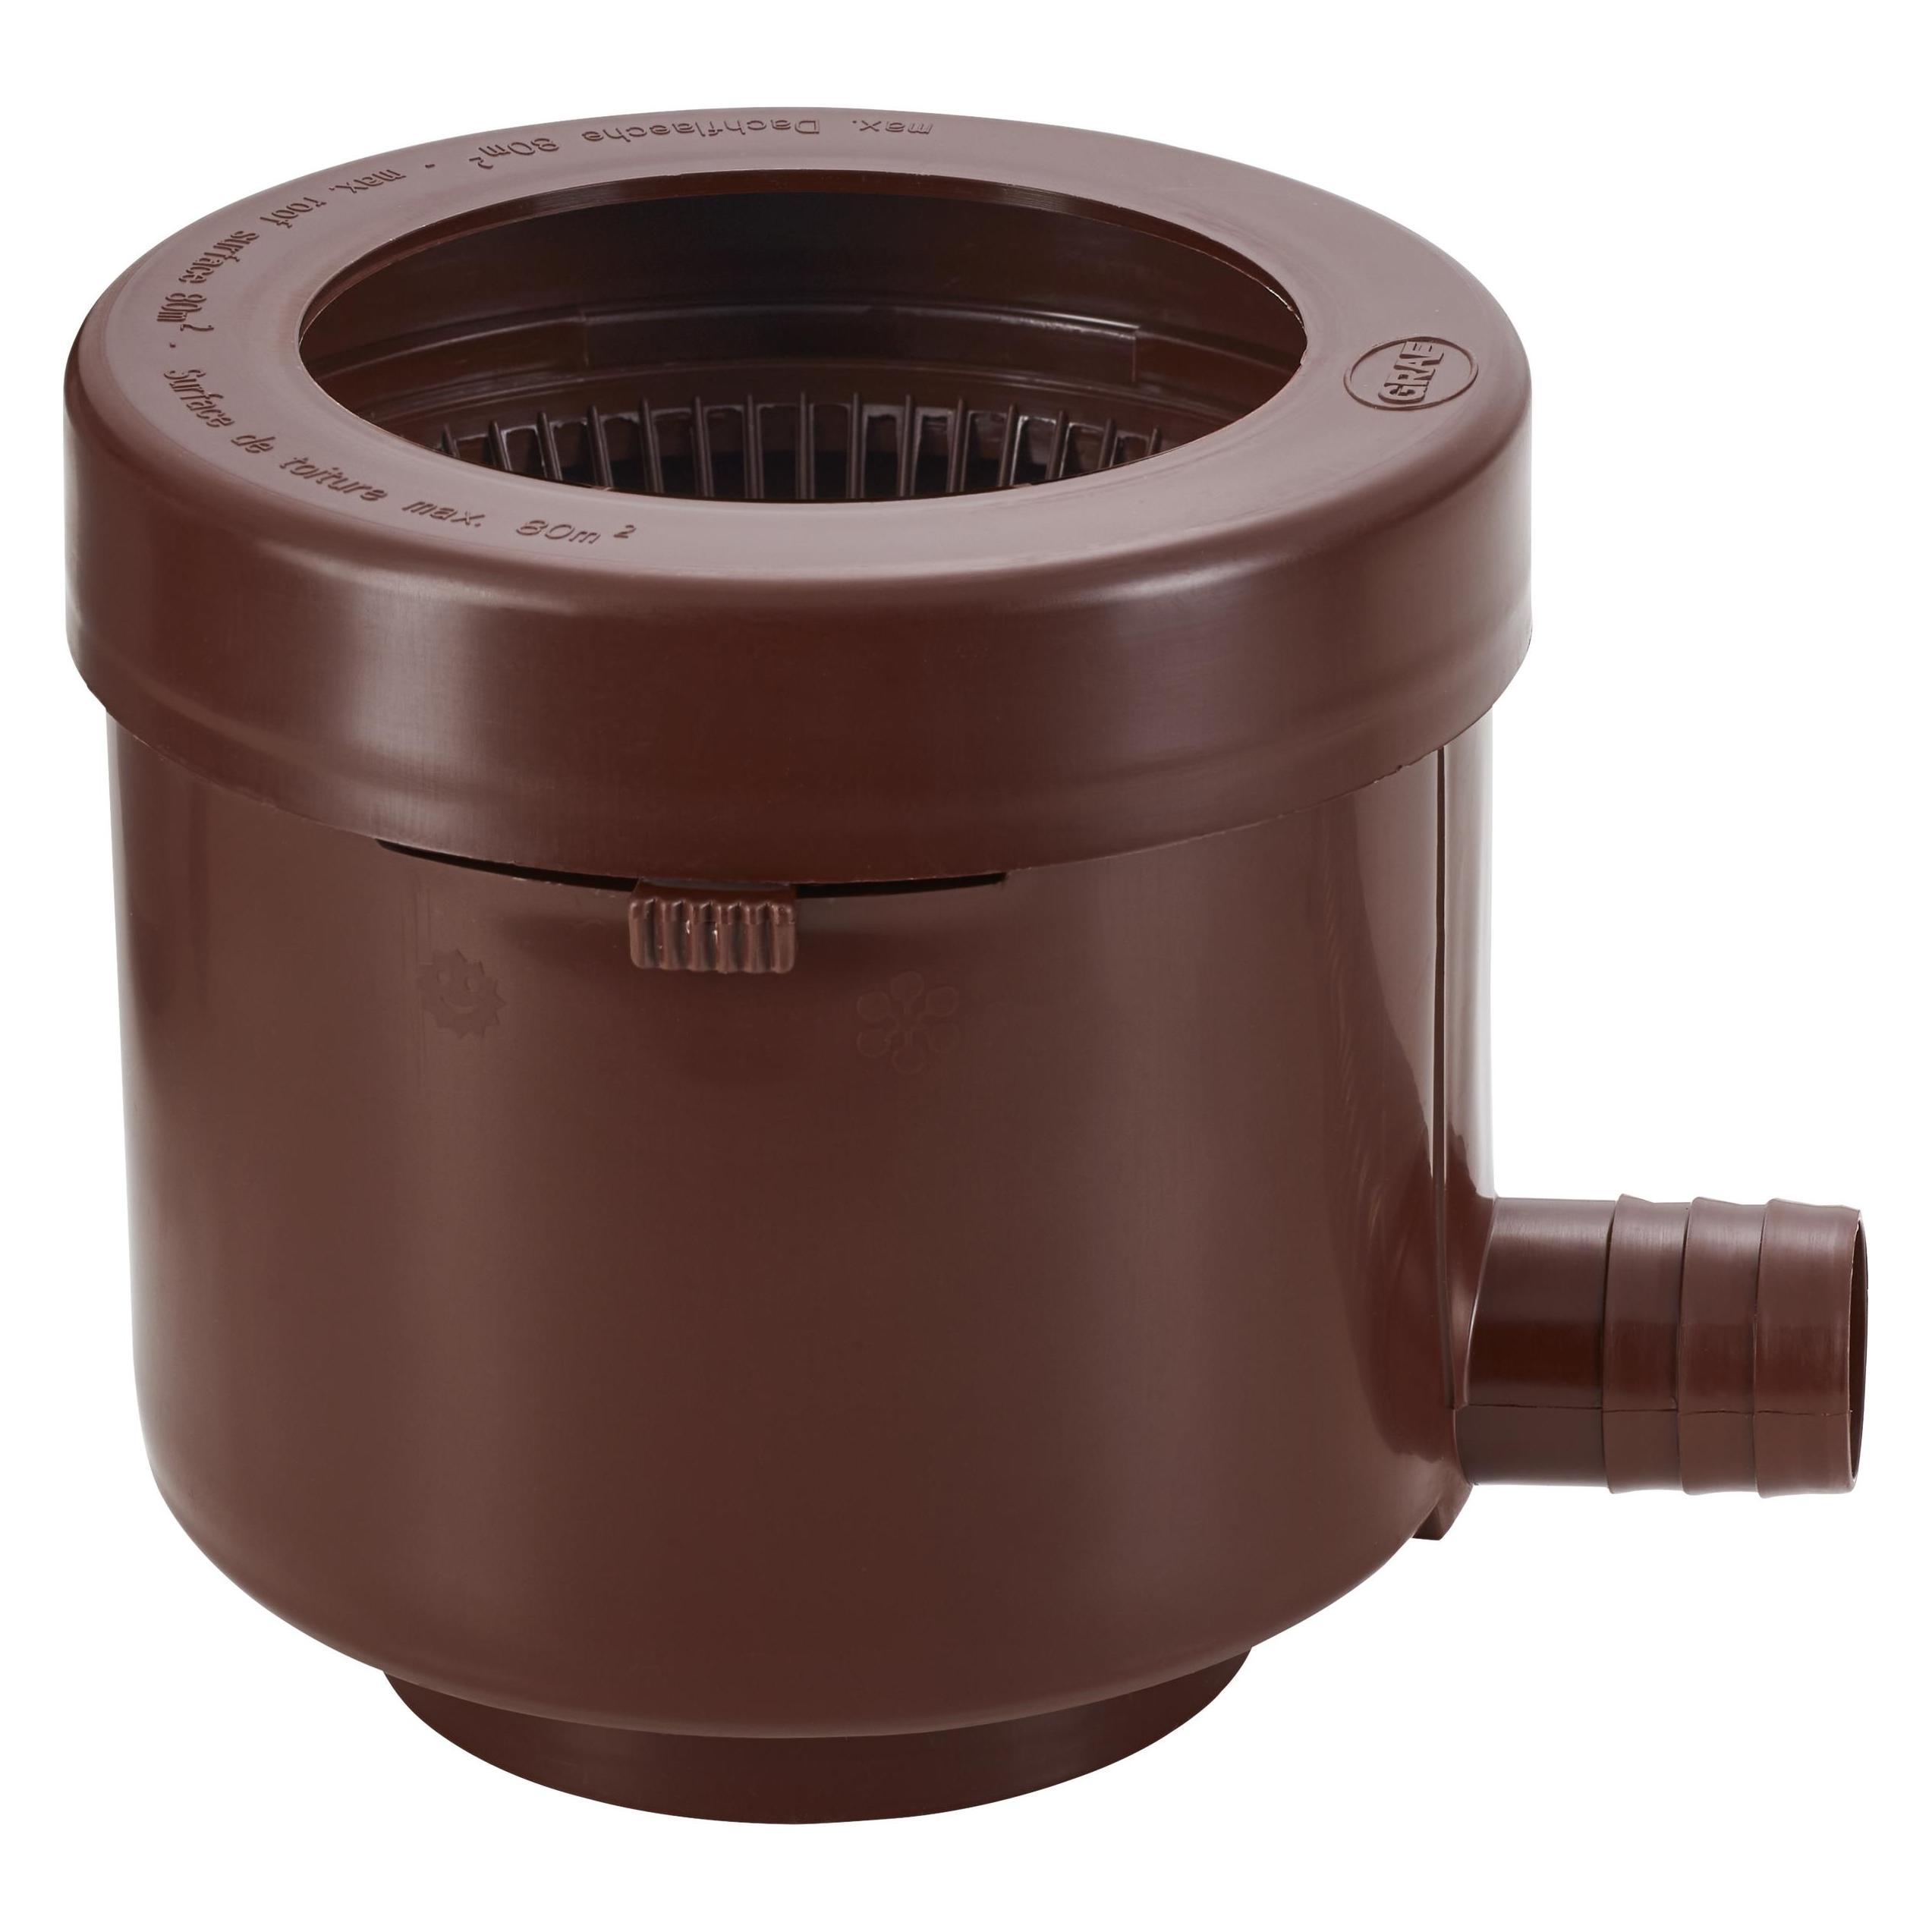
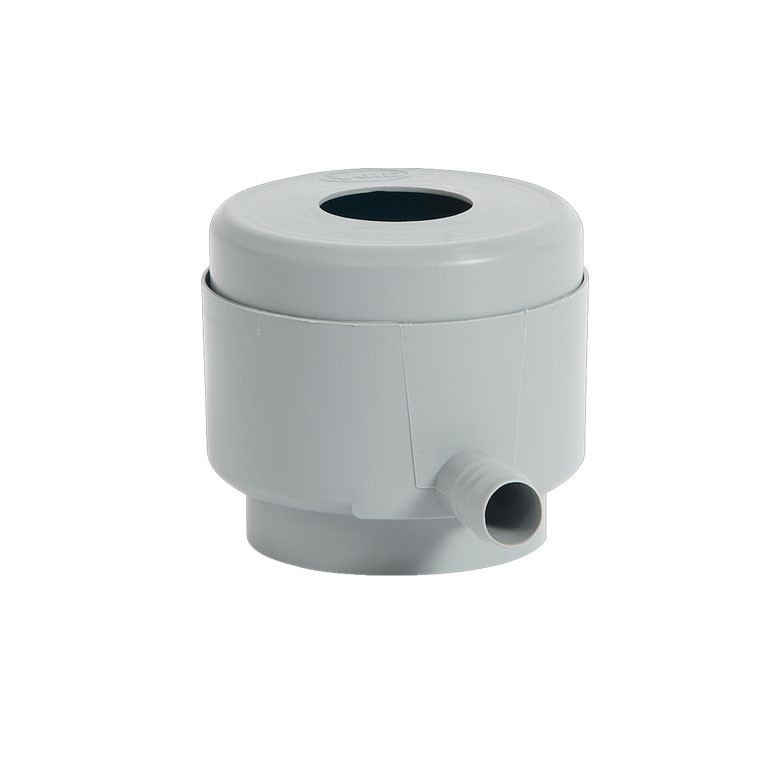
GARANTIA Füllautomat für DN 70-100 Fallrohr bis 50m² Dachfläche Grau 503011Der Füllautomat Garantia wird empfohlen für Dachflächen bis 50 m². Dieser verhindert ein Überlaufen wenn der Maximalwasserstand erreicht ist und füllt den IBC automatisch. Zudem filtert er zuverlässig grobe Verschmutzungen, wie zum Beispiel Laub, heraus. Sie können den Fallrohrautomat auf Sommer- oder Winterbetrieb umstellen. Für die Montage trennen sie Ihr Fallrohr auf und setzen dann den Füllautomat 50 m² an die gewünschte Position. Der Füllautomat ist für Fallrohre mit DN70/80/100 geeignet. Wir bieten Ihnen ein passendes IBC Verbindungsset für den Füllautomaten in unserem Shop an. Diesen finden Sie weiter unten unter dem Reiter Zubehör.24,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was ist Haftungsbeschränkung mit Selbstbeteiligung?
Was ist Haftungsbeschränkung mit Selbstbeteiligung? Haftungsbeschränkung mit Selbstbeteiligung ist eine Versicherungspolice, bei der der Versicherungsnehmer im Schadensfall einen festgelegten Betrag selbst tragen muss, bevor die Versicherung einspringt. Diese Selbstbeteiligung dient dazu, die Kosten für die Versicherung zu senken, da der Versicherungsnehmer einen Teil des Risikos selbst trägt. Die Haftungsbeschränkung legt fest, bis zu welcher Höhe die Versicherung im Schadensfall haftet, während die Selbstbeteiligung den Betrag angibt, den der Versicherungsnehmer selbst übernehmen muss. Diese Art der Versicherung eignet sich besonders für Personen, die bereit sind, ein gewisses Risiko zu tragen, um ihre Versicherungskosten zu senken. **
-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **

Können Sie das Beratungsgespräch mit DFSR wiedergeben?
Leider kann ich das Beratungsgespräch mit DFSR nicht wiedergeben, da ich als KI-Assistent nicht in der Lage bin, Gespräche zu führen oder Informationen aus vergangenen Gesprächen abzurufen. Mein Hauptzweck besteht darin, allgemeine Informationen bereitzustellen und Fragen zu beantworten. **
Was sind einige wichtige Gesundheitsfragen, die man bei der Auswahl einer Krankenversicherung berücksichtigen sollte?
Bei der Auswahl einer Krankenversicherung ist es wichtig, die Deckung für Vorsorgeuntersuchungen, Arzneimittel und Behandlungen zu prüfen, um sicherzustellen, dass die individuellen Bedürfnisse abgedeckt sind. Zudem sollte man die Höhe der Selbstbeteiligung und die Kosten für Notfälle berücksichtigen, um sicherzustellen, dass die Versicherung bezahlbar ist. Auch die Netzwerke von Ärzten und Krankenhäusern, die von der Versicherung abgedeckt werden, sowie die Möglichkeit zur freien Arztwahl sind wichtige Faktoren. Schließlich ist es ratsam, die Kundenzufriedenheit und den Ruf des Versicherungsunternehmens zu prüfen, um sicherzustellen, dass man eine zuverlässige und qualitativ hochwertige Versicherung **
Top-Angebote
Produkte zum Begriff Garantia-503010-Füllautomat-mit:
-
Soll ich mit dem Beratungsgespräch...
Ja, ein Beratungsgespräch kann sehr hilfreich sein, um Fragen zu klären und Informationen zu erhalten, die bei der Entscheidungsfindung helfen können. Es kann auch dazu beitragen, verschiedene Optionen zu erkunden und mögliche Vor- und Nachteile abzuwägen. Letztendlich liegt es jedoch an dir, ob du das Beratungsgespräch in Anspruch nehmen möchtest. **
-
Wie hoch ist die Selbstbeteiligung bei deiner Krankenversicherung? Welche Faktoren beeinflussen die Höhe der Selbstbeteiligung?
Meine Selbstbeteiligung beträgt 300 Euro pro Jahr. Die Höhe der Selbstbeteiligung hängt von der gewählten Versicherungspolice, dem Alter des Versicherten und eventuellen Vorerkrankungen ab. Auch die Art der medizinischen Leistungen, die in Anspruch genommen werden, kann die Höhe der Selbstbeteiligung beeinflussen. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was ist Haftungsbeschränkung mit Selbstbeteiligung?
Was ist Haftungsbeschränkung mit Selbstbeteiligung? Haftungsbeschränkung mit Selbstbeteiligung ist eine Versicherungspolice, bei der der Versicherungsnehmer im Schadensfall einen festgelegten Betrag selbst tragen muss, bevor die Versicherung einspringt. Diese Selbstbeteiligung dient dazu, die Kosten für die Versicherung zu senken, da der Versicherungsnehmer einen Teil des Risikos selbst trägt. Die Haftungsbeschränkung legt fest, bis zu welcher Höhe die Versicherung im Schadensfall haftet, während die Selbstbeteiligung den Betrag angibt, den der Versicherungsnehmer selbst übernehmen muss. Diese Art der Versicherung eignet sich besonders für Personen, die bereit sind, ein gewisses Risiko zu tragen, um ihre Versicherungskosten zu senken. **
Ähnliche Suchbegriffe für Garantia-503010-Füllautomat-mit
-
GARANTIA Füllautomat für DN 70-100 Fallrohr bis 50m² Dachfläche Grau 503011Der Füllautomat Garantia wird empfohlen für Dachflächen bis 50 m². Dieser verhindert ein Überlaufen wenn der Maximalwasserstand erreicht ist und füllt den IBC automatisch. Zudem filtert er zuverlässig grobe Verschmutzungen, wie zum Beispiel Laub, heraus. Sie können den Fallrohrautomat auf Sommer- oder Winterbetrieb umstellen. Für die Montage trennen sie Ihr Fallrohr auf und setzen dann den Füllautomat 50 m² an die gewünschte Position. Der Füllautomat ist für Fallrohre mit DN70/80/100 geeignet. Wir bieten Ihnen ein passendes IBC Verbindungsset für den Füllautomaten in unserem Shop an. Diesen finden Sie weiter unten unter dem Reiter Zubehör.24,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
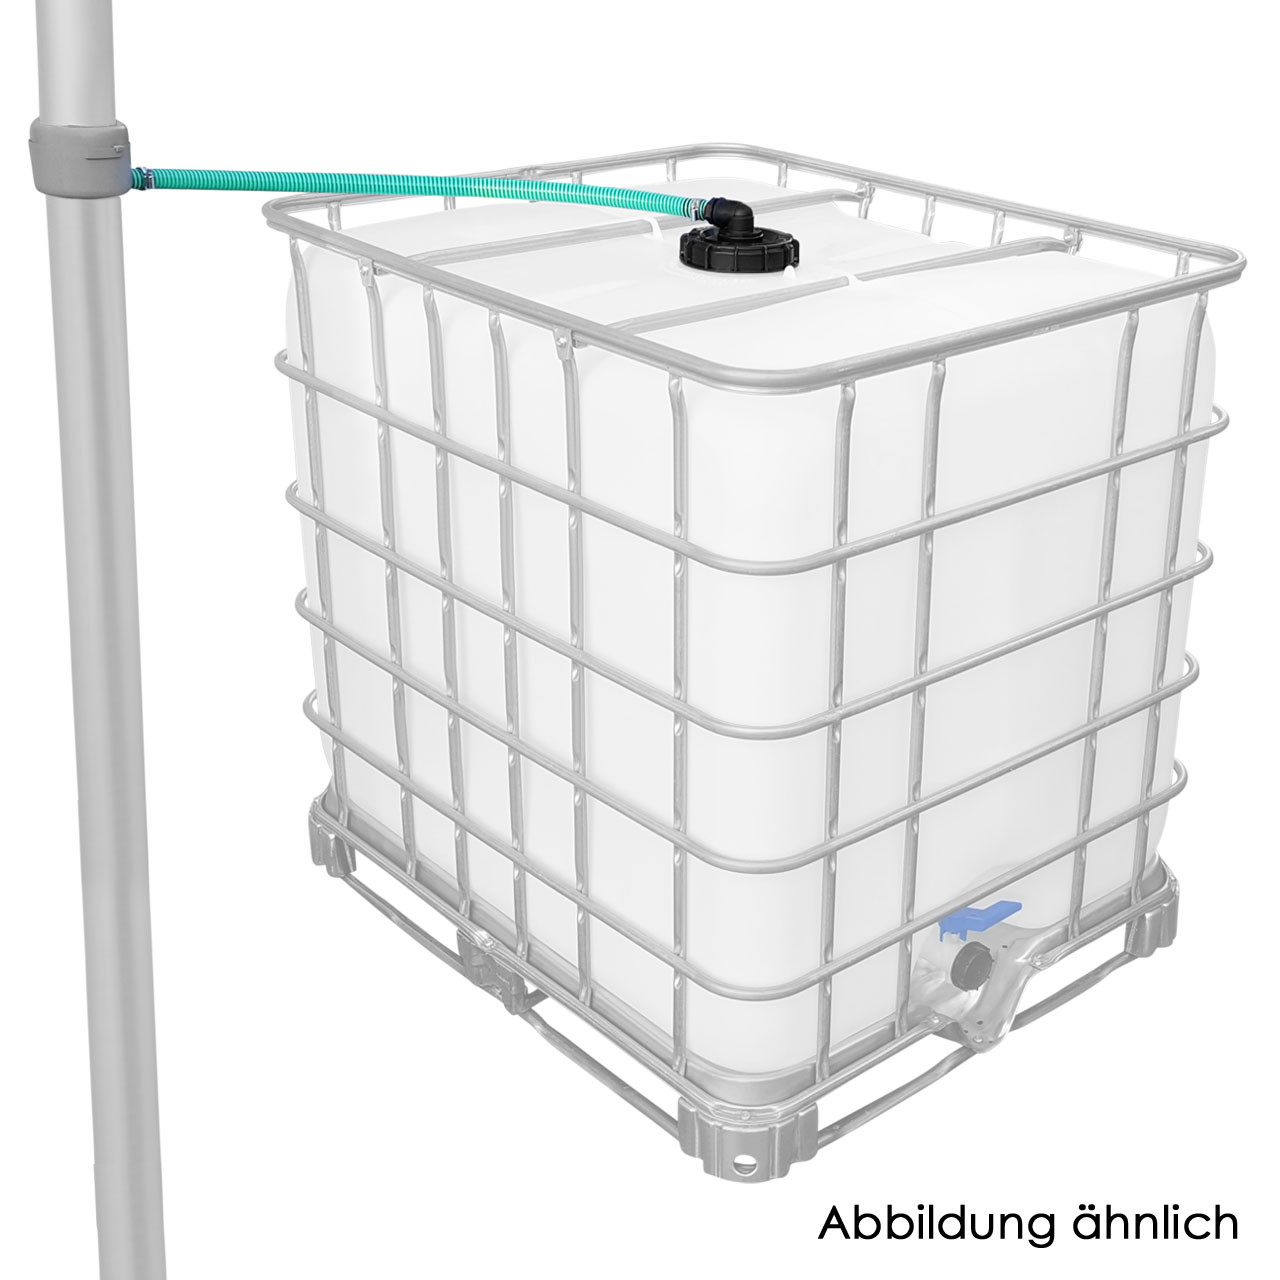
REKUBIK IBC Deckel Einlauf für 50m² Füllautomat Garantia inkl. Verbindungsset DN 150Mit dem Verbindungsset können Sie Ihren IBC mit dem Füllautomat Garantia 50 m² verbinden. Im Set enthalten ist ein Spiralschlauch 25mm mit einem Meter Länge, Schlauchschellen, Schlauchtülle und dem Verschlussdeckel mit Verschraubung und Winkel. Der IBC Deckel Einlauf besitzt au der Unterseite ein 1" Außengewinde, z.B. für die Montage eines Filterkorbes mit 1" Innengewinde (nicht im Lieferumfang enthalten). Der IBC Deckel ist passend für IBC Container der Hersteller SCHÜTZ, WERIT oder baugleichen IBC (MAUSER ist nicht passend). Bei der Deckelgröße wird zwischen DN 150 (Ø 150 mm - Gewinde S165x7) oder DN 225 (Ø 225 mm - Gewinde 245x6) unterschieden. Der abgebildete 1000l IBC Container dient nur zur Dekoration und ist nicht im Lieferumfang enthalten!30,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
-
Können Sie das Beratungsgespräch mit DFSR wiedergeben?
Leider kann ich das Beratungsgespräch mit DFSR nicht wiedergeben, da ich als KI-Assistent nicht in der Lage bin, Gespräche zu führen oder Informationen aus vergangenen Gesprächen abzurufen. Mein Hauptzweck besteht darin, allgemeine Informationen bereitzustellen und Fragen zu beantworten. **
-
Was sind einige wichtige Gesundheitsfragen, die man bei der Auswahl einer Krankenversicherung berücksichtigen sollte?
Bei der Auswahl einer Krankenversicherung ist es wichtig, die Deckung für Vorsorgeuntersuchungen, Arzneimittel und Behandlungen zu prüfen, um sicherzustellen, dass die individuellen Bedürfnisse abgedeckt sind. Zudem sollte man die Höhe der Selbstbeteiligung und die Kosten für Notfälle berücksichtigen, um sicherzustellen, dass die Versicherung bezahlbar ist. Auch die Netzwerke von Ärzten und Krankenhäusern, die von der Versicherung abgedeckt werden, sowie die Möglichkeit zur freien Arztwahl sind wichtige Faktoren. Schließlich ist es ratsam, die Kundenzufriedenheit und den Ruf des Versicherungsunternehmens zu prüfen, um sicherzustellen, dass man eine zuverlässige und qualitativ hochwertige Versicherung **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.